11
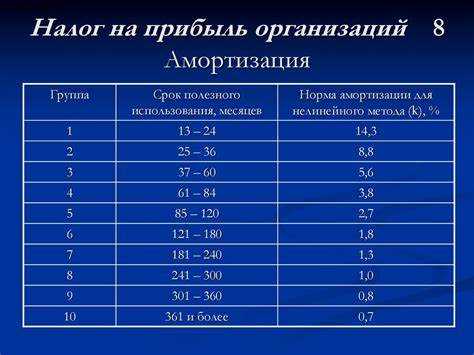
Рекомендуется использовать укороченные сроки амортизации при оценке транспортных единиц, таких как микроавтобусы и грузовые машины. Так, для подобных автомобилей оптимальным будет срок в 3-5 лет, что позволяет учесть быструю степень их износа и рыночные колебания.
Важно определить производственный ресурс каждого экземпляра, который напрямую влияет на стабильность финансовых показателей компании. Регулярное техническое обслуживание и своевременный ремонт значительно продлевают срок службы транспортного средства. Учитывайте также показатели производительности при расчете амортизации: чем выше мощности и функциональность, тем меньший процент износа следует закладывать в начальные годы эксплуатации.
Оценка остаточной стоимости играет ключевую роль в эффективном управлении активами. Необходимо учитывать актуальные рыночные условия и востребованность моделей, чтобы правильно установить остаточную цену после окончания срока службы. Это позволяет избежать недооценки или переоценки активов.
Для корректного учета затрат на износ техники, используемой в качестве транспортного средства, необходимо определить подходящую категорию распределения. Для Газели это обычно транспортное средство, имеющее срок службы от 3 до 5 лет, что подразумевает использование различных норм и методов расчета.
Рекомендуется применять линейный метод, учитывающий равномерное распределение расхода на износ на протяжении всего срока службы. Это обеспечит ясность в учете и финансовой отчетности.
При классификации важно учитывать технику, к которой относится Газель, в соответствии с Налоговым кодексом. Основные параметры, которые нужно принять во внимание, это:
| Параметр | Значение |
|---|---|
| Срок службы | 3-5 лет |
| Процент износа | 20% — 33% |
| Код Классификатора | 121 |
В зависимости от назначения автомобиля (перевозка грузов или пассажиров), могут применяться различные подходы к расчёту износа, что также учитывается при определении соответствующей категории.
Рекомендуется регулярно пересматривать классификацию с учетом технического состояния и фактического использования автомобиля, что позволяет корректировать расчет и повышать прозрачность учета расходов.
Для правильного учета и списания затрат на использование техники рекомендуется использовать следующие категории:
Определяя категорию, учитывайте:
Каждая из названных категорий учитывает особенности функционирования и способствует более точному учету затрат и доходов в деятельности предприятия.
Применение различных методов расчета амортизации позволяет более точно отразить экономическую реальность и расходы на использование транспортных средств.
В зависимости от категории, рассчитываются разные ставки амортизации. Для коммерческих автомобилей, таких как Газели, используются методы линейного и неравномерного списания активов.
Рекомендуется использовать линейный метод для расчетов, если срок службы автомобиля четко установлен, а использование происходит равномерно. При этом сумма амортизации будет одинаковой на протяжении всего срока службы транспортного средства. Формула выглядит так:
| Показатель | Значение |
|---|---|
| Первоначальная стоимость | 100 000 руб. |
| Срок службы | 5 лет |
| Сумма амортизации | 20 000 руб./год |
Для категорий, где использование автомобиля зависит от сезона или интенсивных работ, целесообразно применять метод неравномерного списания. Здесь амортизация начисляется с учетом фактического пробега или других показателей, позволяющих учитывать высокую нагрузку в определенные периоды времени.
В качестве примера, можно применять следующие данные для расчетов:
| Год | Пробег (км) | Амортизация (руб.) |
|---|---|---|
| 1 | 25 000 | 30 000 |
| 2 | 30 000 | 25 000 |
| 3 | 35 000 | 20 000 |
При выборе метода расчетов следует учитывать специфику эксплуатации и планируемую интенсивность. Это позволит наиболее точно отразить финансовые затраты и оптимизировать расходы на ведение учета.
Определите срок службы транспортного средства с учетом года его выпуска. Для машин, выпущенных в последние годы, срок службы может составлять 7 лет. Для более старых моделей, таких как автомобили из 2000-х годов, срок может варьироваться от 5 до 10 лет в зависимости от технического состояния и пробега.
Метод расчета амортизации можно адаптировать в зависимости от возраста. Для новых грузовиков рекомендуется использовать линейный метод, который обеспечивает равномерное распределение затрат. Старые модели могут потребовать применить ускоренный метод, учитывая износ и технические проблемы.
Процентные ставки амортизации варьируются: для новых моделей ставки обычно ниже, что способствует более медленному накоплению амортизационных отчислений. В то время как автомобили старше 10 лет могут иметь более высокие ставки, поскольку их рыночная стоимость снижается значительно быстрее.
Капитальные вложения в ремонт и техническое обслуживание также имеют значение. Для машин, произведенных более 15 лет назад, важно учитывать постоянные затраты на поддержание работоспособности, что может влиять на размеры амортизации. Зачастую возрастные автомобили требуют большего количества средств на восстановление, что корректирует подход к амортизации.
Региональные и эксплуатационные условия могут значительно влиять на амортизацию. В регионах с тяжелыми дорожными условиями срок службы может сокращаться, что потребует пересмотра данных по амортизации.
Учтите специфические особенности модели, так как разные версии могут иметь разные характеристики. Например, более крупные версии могут показывать меньшую скорость физического износа по сравнению с базовыми моделями.
При расчете важно учитывать все вышеперечисленные аспекты для получения наиболее точного результата амортизации, что в свою очередь позволит оптимизировать финансовые расходы и управлять активами более эффективно.
Для правильного учета налоговых обязательств необходимо уточнить ставки и порядок налогообложения транспортных средств. В России налоги на транспортные средства регулируются Налоговым кодексом, который определяет сроки уплаты, а также налоговые льготы для отдельных категорий владельцев.
При расчете налога на имущество организаций учитываются параметры автомобиля, такие как срок службы и его остаточная стоимость. Применение различных методов начисления амортизации, например, прямолинейного или уменьшаемого остатка, влияет на размер налога, уплачиваемого регистрации бизнеса.
Следует учитывать, что автомобили, которые используются в предпринимательской деятельности, подлежат налогообложению на общих основаниях, с возможностью применения налоговых вычетов по амортизации. Для этого важно вести учет всех расходов и доходов. Отчисления по налогу на прибыль также могут зависеть от выбранной схемы амортизации.
Различные экономические и правовые нормы определяют особенности налогообложения автомобилей в зависимости от их возраста и технического состояния. Чтобы уменьшить налоговые обязательства, целесообразно провести переоценку транспортного средства и учесть изменения его стоимости с момента покупки.
Рекомендуется планировать налоговые отчисления заранее и осуществлять мониторинг законодательных изменений, чтобы минимизировать риски и оптимизировать расходы. Использование налоговых консультантов может повысить эффективность управления налоговой нагрузкой.
Переоценка активов происходит в случаях, когда требуется актуализировать их стоимость, особенно при изменении рыночных условий или для соответствия требованиям бухгалтерского учета. Для переоценки требуются соответствующие данные о рыночной стоимости, а также понимание текущего состояния transportных единиц.
Рекомендуется обращаться к профессиональным оценщикам, которые смогут провести анализ и дать обоснованные рекомендации по переоценке. Процесс включает в себя составление отчетности о рыночной стоимости, анализ фактических затрат на содержание и эксплуатацию задействованных автомобилей.
Важным этапом является выбор дат и периодичности переоценки. Необходимо учитывать, что регулярное обновление стоимости позволяет избежать значительных колебаний в бухгалтерском учете и обеспечивает соответствие реальной стоимости. Например, если транспортные средства были в эксплуатации более пяти лет, важно провести оценку их состояния и потенциальной остаточной стоимости.
После завершения процедуры необходимо корректировать данные в бухгалтерском учете. Все изменения фиксируются в отчетах, что позволяет сохранить достоверность финансовой информации. Рекомендуется также пересмотреть прогнозируемый срок службы, чтобы учесть факторы износа и обремененности основных активов.
Снижение балансовой стоимости автомобилей напрямую отражается на финансовых результатах. Для учета отчислений необходимо использовать формулы, которые определяют величину списаний на определенные промежутки времени. Эти значения также влияют на уровень налогообложения.
Отражение в отчетности: Отчисления от стоимости транспортных средств отображаются в бухгалтерском учете через проводки на счетах, что позволяет корректно формировать финансовую отчетность. Их правильное определение обеспечивает точность отчетных данных, влияя на финансовые показатели, такие как прибыль и активы.
Сравнительный анализ: Сравнение отчислений в различных периодах позволяет выявить динамику изменения стоимости. Увеличение амортизационных отчислений снизит налогооблагаемую базу, что может быть стратегически выгодно для бизнеса.
Контроль за правильностью расчетов позволит обеспечить соответствие законодательству и избежать возможных санкций. Важно регулярно пересматривать методику расчета с учетом изменений в законодательстве и условиях эксплуатации.
Анализ влияния амортизационных отчислений на бухгалтерскую отчетность позволяет предприятию оптимизировать налогообложение и стратегически планировать финансовые потоки. Это аспект не следует недооценивать при формировании бюджета и финансовых прогнозов.
Избегайте следующих ошибок при классификации автомобиля:
Рекомендуется проводить регулярные проверки и пересмотры классификаций, основываясь на актуальных данных и состояния автомобиля. Такой подход минимизирует риски ошибок и повышает точность бухгалтерского учета.
Первое, что стоит сделать – определить метод расчета износа на основании характера эксплуатации автомобиля. Наиболее распространенные методы: линейный и уменьшающегося остатка. Выбор метода зависит от интенсивности использования.
После выбора метода, рекомендуется регулярно проводить анализ состояния транспорта и коррекцию сроков эксплуатации. Для этого стоит вести учет пробега и сроков использования. Это поможет точно задать параметры для амортизации.
При оформлении документации важно фиксировать все изменения, касающиеся стоимости и состояния автомобиля. Это поможет избежать ошибок при определении износа.
Учет амортизации Газели требует особого внимания к деталям. Периодическая переоценка и анализ финансовых результатов помогут в правильном управлении активами и улучшат финансовую отчетность. Убедитесь в соответствии расчетов с учетной политикой компании и действующим законодательством.